
Investissement financiers : comprendre les bases avant de se lancer
Les investissements financiers : comprendre les bases avant de se lancer
Investir consiste à placer une partie de son argent dans l’espoir de le faire fructifier au fil du temps. Actions, obligations, fonds, immobilier ou produits d’épargne : les possibilités sont nombreuses. Mais tout investissement comporte des risques, et aucun rendement n’est garanti. Avant de choisir un placement, mieux vaut comprendre son fonctionnement et vérifier qu’il correspond à sa situation personnelle.
Définir ses objectifs et son horizon de placement
La première étape consiste à préciser pourquoi l’on souhaite investir. Il peut s’agir de préparer un projet, de financer des études, de compléter ses revenus futurs ou de constituer un capital à long terme. L’horizon de placement — la durée pendant laquelle l’argent peut rester investi — influence fortement les choix possibles.
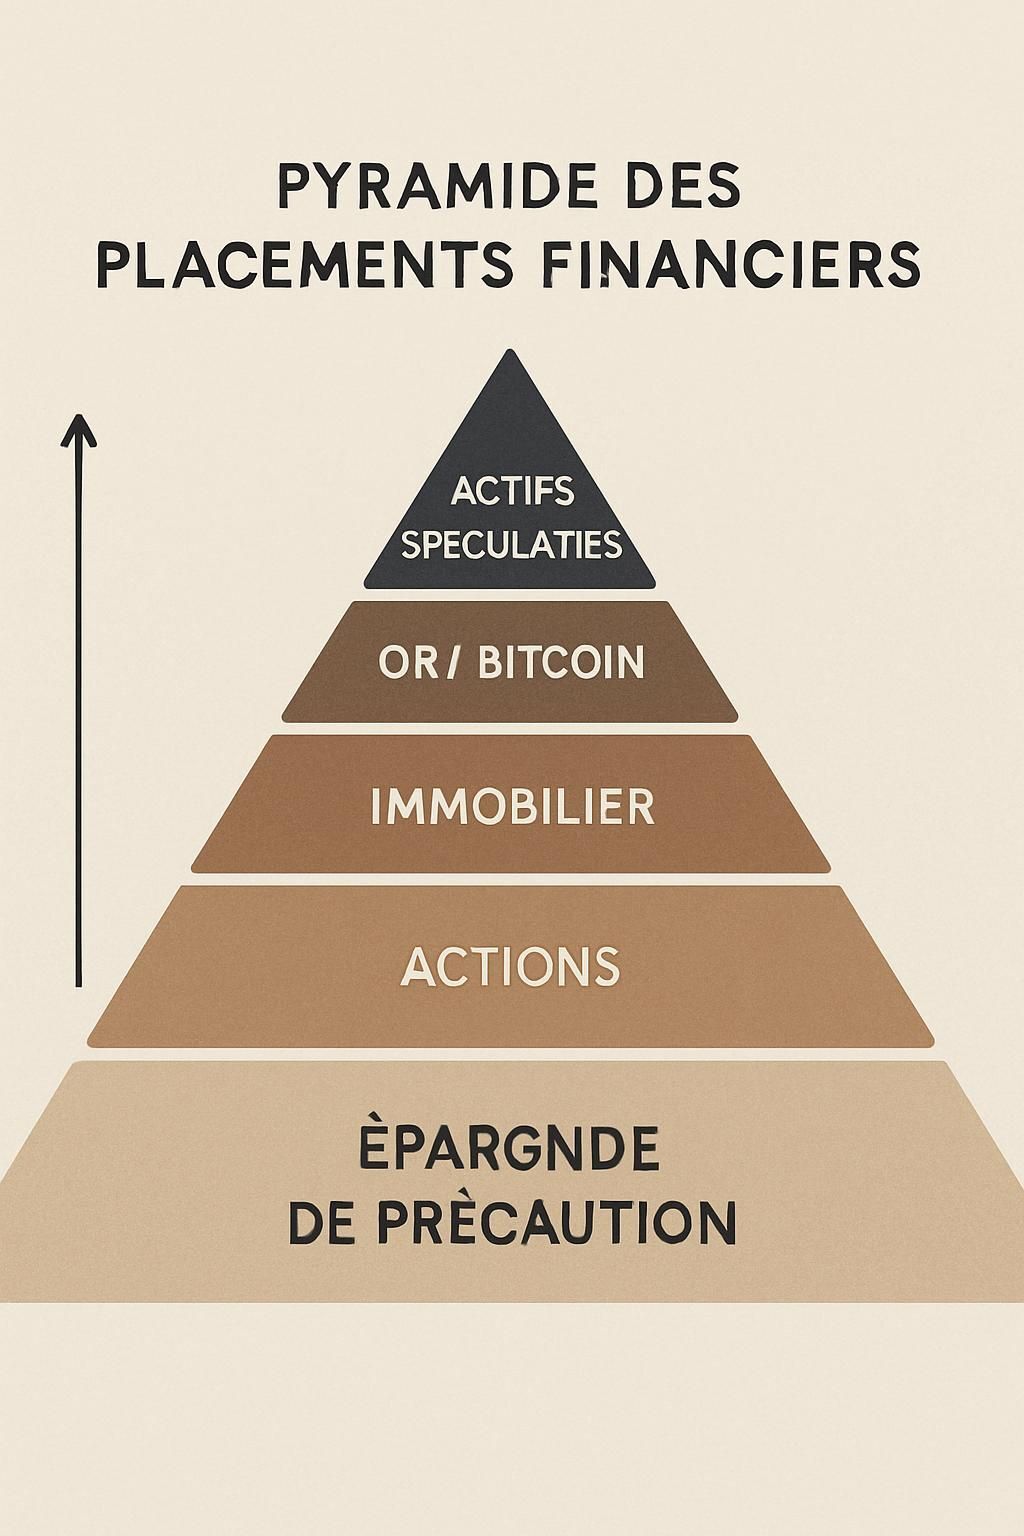
Un projet proche nécessite généralement de privilégier la disponibilité et la stabilité de l’épargne. Pour un objectif éloigné, il peut être envisageable d’accepter davantage de fluctuations en contrepartie d’un potentiel de rendement plus important. Dans tous les cas, il est prudent de conserver une épargne de précaution accessible avant d’investir l’argent dont on pourrait avoir besoin rapidement.
Les principaux types de placements financiers
Les livrets et l’épargne réglementée
Les livrets réglementés peuvent convenir à l’épargne disponible et aux projets de court terme. Leur rémunération et leurs conditions sont fixées par la réglementation et peuvent évoluer. Ils ne présentent pas les mêmes perspectives de rendement que des placements exposés aux marchés financiers, mais leur fonctionnement est généralement simple.
Les obligations
Une obligation est un titre de dette émis par un État ou une entreprise. L’investisseur prête de l’argent à l’émetteur, qui prévoit généralement de verser des intérêts et de rembourser le capital à une échéance donnée. Le risque varie notamment selon la solidité de l’émetteur. La valeur d’une obligation peut aussi fluctuer avant son échéance, en particulier lorsque les taux d’intérêt évoluent.
Les actions
Acheter une action revient à détenir une petite part d’une entreprise. Sa valeur peut progresser ou baisser selon les résultats de la société, la situation économique et les anticipations des marchés. Certaines entreprises versent des dividendes, sans que cela soit garanti. Les actions peuvent offrir un potentiel de croissance à long terme, mais elles peuvent connaître des baisses importantes, parfois sur de longues périodes.
Les fonds d’investissement
Les fonds regroupent l’argent de plusieurs investisseurs pour acheter un ensemble de titres. Certains sont gérés activement par une équipe de gestion ; d’autres suivent un indice, comme les fonds indiciels ou les ETF. Ces solutions peuvent faciliter la diversification, mais elles ne suppriment pas le risque de perte. Il faut aussi examiner les frais, la stratégie et les actifs détenus par le fonds.
L’assurance-vie et le plan d’épargne en actions
En France, l’assurance-vie et le PEA sont des enveloppes permettant de détenir différents supports d’investissement selon des règles propres. L’assurance-vie peut notamment donner accès à des fonds en euros et à des unités de compte, dont la valeur peut varier. Le PEA permet d’investir dans certains titres éligibles, principalement liés aux entreprises européennes. Les conditions, les frais et la fiscalité diffèrent : il est utile de les vérifier avant toute ouverture ou opération.
Évaluer le risque et diversifier
Le risque ne se limite pas à la possibilité de voir un placement perdre de la valeur. Il peut aussi s’agir de ne pas pouvoir récupérer son argent au moment voulu, de subir l’inflation ou de dépendre d’un seul secteur, d’une seule entreprise ou d’une seule zone géographique.
La diversification consiste à répartir ses placements entre plusieurs catégories d’actifs, secteurs ou zones géographiques. Elle peut réduire l’impact d’une difficulté touchant un placement particulier, sans garantir un bénéfice ni empêcher les pertes. La répartition doit rester cohérente avec les objectifs, la durée d’investissement et la tolérance de chacun aux variations.
Prêter attention aux frais et à la fiscalité
Les frais de gestion, de transaction, d’entrée ou d’arbitrage peuvent réduire le rendement obtenu. Leur montant et leur mode de calcul varient selon les produits et les intermédiaires. Comparer les frais avant d’investir permet de mieux comprendre le coût réel d’un placement.
La fiscalité dépend du type de placement, de l’enveloppe utilisée et de la situation de l’investisseur. Les règles pouvant évoluer, il est préférable de consulter les informations officielles à jour ou de demander conseil à un professionnel qualifié pour une situation particulière.
Éviter les décisions précipitées
Les promesses de rendement élevé, rapide et garanti doivent éveiller la prudence. Avant de transférer de l’argent, il est important de vérifier l’identité et l’autorisation de l’intermédiaire, de lire les documents du placement et de comprendre comment une éventuelle perte pourrait survenir. Les sollicitations insistantes et les offres présentées comme « sans risque » méritent une attention particulière.
Il peut également être utile d’adopter une méthode régulière plutôt que de chercher à prévoir les mouvements du marché. Investir progressivement peut aider à répartir les dates d’achat, mais cette approche ne garantit ni un meilleur rendement ni une protection contre les pertes.
En résumé
Un investissement financier se choisit en fonction d’un objectif, d’un horizon de placement et d’une capacité à supporter les risques. Comprendre les produits, diversifier ses placements, comparer les frais et rester vigilant face aux promesses irréalistes sont des réflexes essentiels. Avant de prendre une décision, il convient de s’informer et, si nécessaire, de solliciter un professionnel habilité.
Ce contenu est fourni à titre informatif et ne constitue pas un conseil en investissement personnalisé. Tout placement comporte des risques, y compris celui de perdre tout ou partie du capital investi.
9 Questions Fréquemment Posées sur les Investissements Financiers
- Quel est le meilleur investissement financier ?
- Comment faire fructifier 100 € rapidement ?
- Qu’est-ce qu’un investissement financier ?
- Où placer 50.000 euros en 2024 ?
- Quel est l’investissement le plus rentable ?
- Où placer 1000 € par mois ?
- Quels sont les 3 types d’investissement ?
- Quels sont les trois types d’investissement ?
- Quels sont les 3 types d’investissement financier ?
Quel est le meilleur investissement financier ?
Il n’existe pas de meilleur investissement financier valable pour tout le monde : le choix dépend de vos objectifs, de la durée pendant laquelle vous pouvez laisser votre argent placé, de votre situation financière et de votre tolérance au risque. Un placement adapté à un projet à court terme ne sera pas forcément approprié pour préparer la retraite. Avant de décider, comparez les frais, le niveau de risque, la disponibilité de l’épargne et les règles fiscales, et méfiez-vous des promesses de rendement élevé garanti. En cas de doute, demandez conseil à un professionnel qualifié.
Comment faire fructifier 100 € rapidement ?
Faire fructifier 100 € rapidement est possible, mais aucun placement sérieux ne peut garantir un gain élevé en peu de temps sans risque. Avant d’investir, remboursez si possible les dettes coûteuses et gardez une épargne de précaution disponible. Pour une somme modeste, comparez les frais, car ils peuvent réduire fortement les gains, et choisissez un placement adapté à votre horizon et à votre tolérance aux pertes. Les placements en actions ou en cryptomonnaies peuvent varier fortement et entraîner une perte du capital ; méfiez-vous donc des promesses de rendement rapide ou garanti. Pour un objectif à court terme, privilégiez la sécurité et la disponibilité plutôt que la recherche d’un profit immédiat.
Qu’est-ce qu’un investissement financier ?
Un investissement financier consiste à placer de l’argent dans un produit ou un actif — par exemple des actions, des obligations, des fonds ou certains contrats d’épargne — dans l’objectif de le faire fructifier ou de financer un projet futur. Sa valeur et son rendement peuvent varier selon le placement et les conditions du marché ; le capital n’est donc pas toujours garanti et une perte est possible. Avant d’investir, il est important de tenir compte de ses objectifs, de la durée prévue et de sa capacité à accepter les risques.
Où placer 50.000 euros en 2024 ?
Pour placer 50 000 euros en 2024, il n’existe pas de solution unique : le choix dépend de votre horizon de placement, de vos objectifs, de votre situation financière et de votre tolérance au risque. Une somme destinée à un projet proche peut rester sur des supports liquides et peu risqués, tandis qu’un placement à long terme peut être réparti entre plusieurs catégories d’actifs, par exemple via une assurance-vie ou un PEA, en tenant compte des frais et de la fiscalité. Avant d’investir, il est généralement prudent de conserver une épargne de précaution, de diversifier plutôt que de tout placer sur un seul produit et de vérifier les caractéristiques de chaque support. Les rendements ne sont jamais garantis et le capital peut diminuer : un conseiller financier habilité peut vous aider à définir une stratégie adaptée.
Quel est l’investissement le plus rentable ?
Il n’existe pas d’investissement toujours « le plus rentable » : le rendement dépend de la durée, des conditions de marché, des frais et du niveau de risque accepté. En général, les placements susceptibles d’offrir un rendement plus élevé, comme les actions, peuvent aussi connaître des baisses importantes et entraîner une perte en capital, tandis que les placements plus prudents offrent souvent un potentiel de gain moindre. Le choix doit donc correspondre à vos objectifs, à votre horizon de placement et à votre capacité à supporter les fluctuations ; méfiez-vous des promesses de rendement élevé garanti.
Où placer 1000 € par mois ?
Où placer 1 000 € par mois dépend de vos objectifs, de la durée prévue et de votre tolérance au risque. Avant d’investir, constituez une épargne de précaution disponible, par exemple sur un livret adapté. Pour un projet à long terme, vous pouvez ensuite répartir vos versements entre plusieurs placements diversifiés, comme des fonds indiciels via un PEA ou une assurance-vie, en tenant compte des frais, de la fiscalité et des fluctuations possibles. Il n’existe pas de répartition universelle : comparez les solutions et, en cas de doute, demandez conseil à un professionnel habilité. Les investissements comportent un risque de perte en capital.
Quels sont les 3 types d’investissement ?
On distingue généralement trois grandes catégories d’investissement : les investissements financiers, comme les actions, les obligations et les fonds ; les investissements immobiliers, qui consistent à acheter un logement ou un bien à louer ; et les investissements dans l’entreprise ou l’activité professionnelle, par exemple l’achat de matériel, de logiciels ou le financement d’un projet. Ces catégories présentent des niveaux de risque, des durées et des perspectives de rendement différents. Le choix dépend donc des objectifs, de l’horizon de placement et de la capacité de chacun à accepter d’éventuelles pertes.
Quels sont les trois types d’investissement ?
On distingue souvent trois grandes catégories d’investissement : les investissements financiers, comme les actions, les obligations et les fonds ; les investissements immobiliers, qui consistent à acheter un logement ou un bien destiné à la location ou à la revente ; et les investissements dans une activité économique, par exemple la création ou le développement d’une entreprise. Chacun présente des caractéristiques, un horizon de placement et un niveau de risque différents : le choix dépend donc des objectifs, des moyens disponibles et de la tolérance au risque de l’investisseur.
Quels sont les 3 types d’investissement financier ?
On distingue souvent trois grandes catégories d’investissements financiers : les placements monétaires, comme certains livrets et fonds monétaires, généralement destinés à préserver une épargne disponible à court terme ; les obligations, qui correspondent à des prêts accordés à un État ou à une entreprise et peuvent générer des intérêts ; et les actions, qui représentent une part du capital d’une entreprise et dont la valeur peut varier à la hausse comme à la baisse. Cette classification reste simplifiée : chaque catégorie comporte des risques, et les fonds d’investissement peuvent réunir plusieurs types d’actifs.


